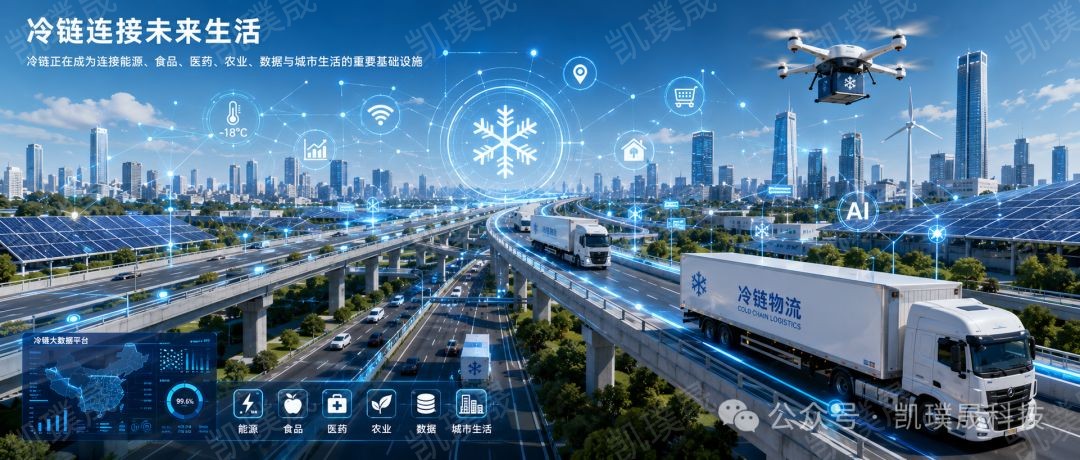
过去,冷链常被视为物流体系中的一个细分环节,主要承担生鲜、食品、医药等产品的低温储运功能。但随着消费升级、食品安全、医药安全、能源转型、乡村振兴与数字经济的深度融合,冷链正在被重新定义。
未来10年,冷链将不再只是“运输与仓储工具”,而有望成为连接能源、食品、医药、农业、数据与城市生活的重要基础设施。 从全球产业演进来看,冷链行业正进入一个系统性重构阶段:硬件设备更加智能,软件系统更加协同,冷库形态更加灵活,物流网络更加高效,能源结构更加绿色,中国冷链产业也将在这一轮变革中迎来新的发展窗口。 本文将从硬件、软件、冷库、物流设施、能源与可持续、中国特色发展路径六个维度,对未来10年冷链行业的发展方向进行研判。 一、硬件升级:从传统机械设备走向智能冷能终端
未来10年,冷链硬件的核心变化,将不只是“设备更新”,而是从单一机械制冷设备,逐步走向“新能源运输装备、模块化冷舱、无人终端、智能温控设备”协同发展的新阶段。 在运输端,新能源冷藏车、电动冷藏厢、模块化多温区冷舱、相变蓄冷装备等技术将加速应用。传统燃油冷藏车虽然不会在短期内完全退出市场,但其新增比例将逐步下降,新能源化、低碳化、智能化将成为冷链运输装备升级的重要方向。 在末端场景中,智能冷柜、社区前置冷仓、无人取货柜、自动温控终端将进一步普及。消费者对“即时配送、品质稳定、全程可追溯”的需求,会倒逼冷链终端从单纯储存设备,升级为具备温控、识别、结算、预警、追溯等能力的智能节点。 在核心制冷设备方面,磁悬浮压缩机、高效换热设备、自然冷媒系统、低温控制模块、智能传感器等技术将持续迭代。未来冷链硬件竞争的关键,不再是谁的设备“能运行”,而是谁的设备更节能、更稳定、更智能、更易运维。 企业布局建议 对于冷链企业而言,未来10年不宜继续简单依赖传统高能耗设备,而应重点关注以下方向: 一是逐步提升新能源冷藏运输装备占比; 二是关注相变蓄冷、气凝胶保温、高效制冷机组等新材料与新设备; 三是提前布局智能传感、自动控制、远程运维等硬件能力; 四是在新建或改造项目中,将设备节能、数字接口、运维便利性纳入前期设计。
二、软件进化:从单点管理系统走向AI冷链大脑 过去,冷链企业的信息化建设更多停留在WMS、TMS、ERP等单点系统层面。仓储有仓储系统,运输有运输系统,温控有温控平台,但系统之间往往数据割裂、标准不一、协同不足。 未来10年,冷链软件系统将从“管理工具”向“决策中枢”升级。AI算法、数字孪生、物联网、区块链、碳核算平台等技术,将共同推动冷链数据价值释放。 在运营层面,AI可以用于订单预测、库存优化、线路调度、能耗管理、异常预警与设备维护。通过对历史订单、气象数据、节假日消费、产地供应、库存周转等多维数据进行分析,冷链企业可以更精准地安排仓储、运输、分拨与补货。 在管理层面,数字孪生将让冷库、车辆、设备、货物、温区、能耗、碳排等关键要素形成可视化映射。管理者不再只依赖报表和人工巡检,而是可以通过数字平台实时掌握运营状态,并对异常情况提前预判。 在合规层面,食品、医药、跨境贸易等场景对温控记录、操作记录、位置轨迹、责任追溯的要求将越来越高。未来,冷链追溯不只是企业提升服务的手段,也会成为行业准入、品牌信任和国际贸易的重要基础。 企业布局建议 未来10年,冷链企业需要从“有系统”升级为“系统能协同、数据能决策、运营能闭环”。 一是避免建设孤立的信息化系统; 二是优先选择具备开放接口和扩展能力的平台; 三是推动仓储、运输、温控、订单、能耗、设备等数据统一管理; 四是提前布局AI预测、数字孪生、区块链追溯和碳管理能力; 五是将数据资产视为企业未来竞争力的重要组成部分。
三、冷库重构:从大型仓储走向分布式智慧冷链节点
冷库是冷链体系的核心基础设施。过去很长一段时间,冷库建设的重点在于规模、库容、低温能力和土地资源。但未来10年,冷库的价值将不只取决于“大不大”,而取决于“是否智能、是否节能、是否灵活、是否贴近产业链”。 未来冷库将呈现三类发展趋势。 第一类是大型智慧立体冷库。此类冷库将承担区域性骨干枢纽功能,具备高位货架、自动化立体库、AGV/AMR机器人、智能输送、WMS/WCS系统、自动分拣、数字孪生等能力。其核心价值在于高密度存储、高效率周转、低人工依赖和高标准管理。 第二类是产地型、县域型、园区型分布式冷库。随着农产品上行、预制菜、生鲜加工、中央厨房、区域农批市场等场景发展,冷库将更加靠近产地、加工端和消费端。县域冷链、乡镇预冷、产地分拣、农产品保鲜仓将成为重要增长方向。 第三类是末端前置冷仓和智能冷链终端。围绕社区零售、生鲜电商、即时配送、团餐供应、医药配送等场景,小型化、模块化、灵活部署的冷链节点将持续增加。 未来,冷库不再只是“囤货仓库”,而会逐步升级为集冷能调度、智能仓储、数据处理、快速分拨、质量追溯于一体的综合枢纽。 企业布局建议 冷库建设企业和投资方需要重点关注以下方向: 一是新建冷库应优先考虑自动化、智能化和节能化; 二是避免盲目追求超大规模,应结合产业半径、货物流向和运营模型进行规划; 三是产地、县域、园区型冷库将具备更强的成长空间; 四是老旧冷库需要尽快推进保温、制冷、能耗、自动化和信息化改造; 五是冷库建设要从单一工程思维,转向“规划、设计、建设、设备、运营、能源、数据”一体化思维。
四、物流设施升级:从单一运输网络走向多式联运冷链体系
未来10年,冷链物流设施将从传统的“干线运输+仓储节点”模式,向“公路、铁路、水运、航空多式联运协同”的方向发展。 随着全国统一大市场建设、区域物流枢纽完善、农产品产销对接增强,冷链网络将更加重视效率、成本、稳定性和覆盖能力。 在干线层面,冷链铁路班列、冷链集装箱、港口冷链专区、机场冷链通道等设施将加速完善。对于跨区域、大批量、长距离运输来说,多式联运可以降低成本、提升稳定性,并减少对单一公路运输的依赖。 在城乡层面,县域冷链网络将成为未来的重要基础工程。过去,很多农产品损耗发生在采后预冷、产地分拣、短驳运输和初级仓储环节。未来,只有把冷链设施前移到产地,把分拣、预冷、保鲜、仓储能力下沉到县域和乡镇,才能真正提升农产品品质和流通效率。 在国际层面,跨境冷链、冷链班列、国际港口冷链、跨境食品与医药冷链也将迎来更多发展机会。冷链物流不仅是国内产业升级的支撑,也会成为中国农产品、食品、医药产品走向全球的重要保障。 企业布局建议 未来冷链物流企业应重点关注: 一是加强公铁水空多式联运能力; 二是提升冷链车辆、冷链箱、冷链仓之间的标准化衔接; 三是参与区域冷链物流枢纽、产地冷链中心和县域冷链体系建设; 四是强化全程温控、全程追溯和异常预警能力; 五是关注跨境冷链和国际标准衔接机会。
五、能源与可持续:从高能耗冷链走向绿色低碳冷链
冷链行业天然具有高能耗属性。制冷、保温、运输、仓储、照明、除霜等环节都需要持续消耗能源。因此,未来10年,绿色低碳将成为冷链行业绕不开的核心命题。 在能源结构方面,光伏、储能、冰蓄冷、余热回收、智能能耗调度等技术将在冷库项目中得到更多应用。尤其是大型冷库和产业园区型冷链项目,将更适合建设光伏屋顶、储能系统和能源管理平台。 在冷媒选择方面,高GWP冷媒的使用将持续受到限制,自然冷媒和低环境影响冷媒将成为未来趋势。CO?、氨等系统在不同场景中的应用会更加成熟,但也需要更高标准的设计、施工、安全管理和运维能力。 在包装与设备方面,可循环包装、可降解包装、周转箱、循环保温箱、模块化制冷设备等也将逐步替代一次性、高损耗、高污染的传统模式。 未来的冷链竞争,不只是成本竞争,也会逐渐转向能效竞争、碳管理竞争和绿色供应链竞争。 企业布局建议 冷链企业应尽早建立绿色低碳意识: 一是新建项目中同步考虑光伏、储能、节能控制和能源管理; 二是老旧冷库应优先推进制冷系统节能改造; 三是根据项目实际情况选择更高效、更环保的制冷方案; 四是建立能耗监测、碳排核算和设备运行评估机制; 五是关注绿色冷链在政策、融资、品牌和客户准入中的长期价值。
六、中国路径:大市场、产业链与城乡冷链协同发展 未来10年,中国冷链行业的发展将具备鲜明的中国特色。 一方面,中国拥有庞大的消费市场。生鲜食品、乳制品、肉类、水产品、预制菜、中央厨房、医药冷链、跨境食品等需求不断增长,为冷链行业提供了广阔空间。 另一方面,中国拥有完整的制造业体系。从制冷设备、保温材料、自动化设备、机器人、传感器,到软件系统、工程建设、运维服务,中国具备较强的产业链协同能力。 同时,乡村振兴、农业现代化、县域商业体系建设,也将推动冷链基础设施向产地和县域下沉。未来冷链不仅服务城市消费,也将反向推动农产品上行、农业品牌化、产地加工和区域产业升级。 中国冷链的机会,不只是建设更多冷库和车辆,而是构建覆盖产地、加工、仓储、运输、销售、消费的全链路冷链体系。 企业转型方向 未来10年,中国冷链企业可以重点围绕七个方向转型: 第一,从单纯规模扩张,转向分布式、智能化、绿色化发展; 第二,从传统工程建设,转向冷链EPC总承包和全生命周期服务; 第三,从单点设备采购,转向系统集成和整体解决方案; 第四,从人工经验管理,转向数据驱动和智能决策; 第五,从单一冷库项目,转向产业园区、县域冷链、产地冷链综合建设; 第六,从高能耗运营,转向绿色能源、自然冷媒和节能系统; 第七,从国内项目经验,逐步走向标准化输出和国际化合作。
未来10年,冷链的本质将是“冷能+数据+网络”的基础设施 站在今天看未来,冷链行业正处在一轮新的产业变革起点。 它不再只是运输生鲜和药品的配套环节,而是保障食品安全、医药安全、农业升级、城市供应、绿色能源和数字经济的重要基础设施。 未来10年,真正具备竞争力的冷链企业,将不只是“能建冷库、能跑运输、能做仓储”的企业,而是能够把规划设计、工程建设、制冷系统、自动化装备、能源管理、数字平台和运营逻辑融合起来的综合型服务商。 对于行业参与者而言,现在正是重新审视冷链价值、调整投资方向、升级技术体系、布局未来能力的关键时期。 冷链的下一个十年,不属于单纯依赖低价和规模的企业,而属于真正理解产业、理解技术、理解能源、理解数据,并能够把系统能力落到项目实践中的企业。